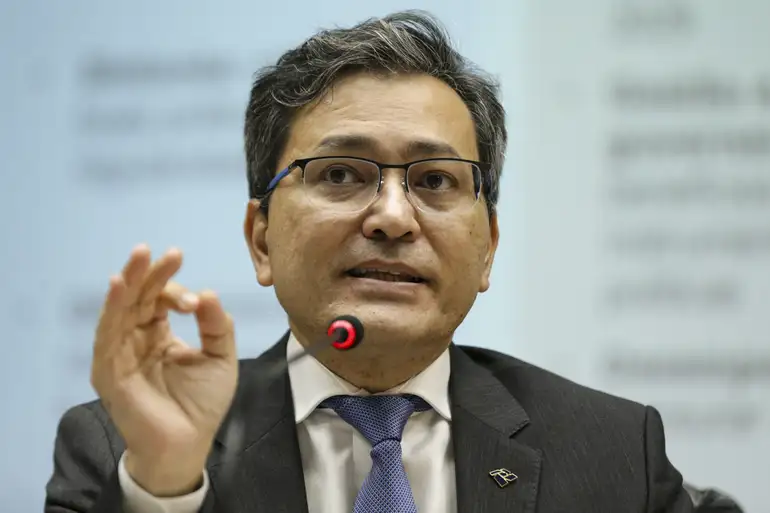
O governo deve enviar ao Congresso um projeto de lei complementar prevendo um regime de transição para a apuração de créditos tributários na reforma tributária. A ideia foi delineada pelo secretário especial da Receita Federal, Robinson Barreirinhas, nesta quarta-feira (11/11), durante coletiva de imprensa.
Barreirinhas defendeu a permanência do calendário da reforma, refutando a prorrogação, e afirmou que haverá a elaboração de um programa de conformidade para evitar a punição dos contribuintes que agirem de boa-fé. Ainda segundo o secretário, a segunda versão do regulamento da CBS e do IBS deve sair esta semana, e pelo menos oito setores, entre eles plataformas digitais e financeiras, terão a obrigatoriedade de emissão de notas fiscais prorrogada para 2027.
A coletiva de imprensa foi uma tentativa da Receita de tranquilizar o empresariado sobre a implementação da reforma tributária. Com a previsão de que a CBS seja cobrada a partir de janeiro de 2027, entidades empresariais e de advogados têm pedido o adiamento do início do novo modelo.
Veja os principais pontos da coletiva:
Regime de transição
A Receita enviará ao Congresso um projeto de lei complementar para criar uma transição ao modelo de crédito vinculado ao pagamento e ao split payment, previstos na reforma tributária. A proposta, descrita por Barreirinhas como “crédito escritural”, responde a preocupações do empresariado sobre o novo regime. Pela regra geral da reforma, uma empresa só pode aproveitar os créditos de CBS das suas compras se o seu fornecedor tiver efetivamente recolhido o imposto.
Segundo o secretário, o projeto deve permitir que o contribuinte opte por adiar em um mês o recolhimento definitivo da CBS, com base na presunção de que os fornecedores recolherão corretamente os tributos. A sistemática considera que as empresas podem não aderir de imediato ao Recolhimento pelo Adquirente (RAD). Esse mecanismo funcionará como opção ao contribuinte ao longo de todo o ano de 2027.
“O que estamos permitindo é que, por opção desse contribuinte, ele possa fazer uma estimativa em fevereiro, como o crédito escritural de ICMS hoje. Você vê o valor dos débitos, presume que seus fornecedores vão pagar todo aquele tributo e recolhe em cima dessa estimativa. No mês seguinte você faz o ajuste. Se por acaso seu fornecedor não pagou alguma coisa você vai bater na porta dele”, disse.
Como vai funcionar o adiamento na prática:
- Janeiro/2027 (Operação) : A empresa compra insumos e realiza suas vendas normalmente.
- Fevereiro/2027 (Recolhimento por estimativa) : A empresa apura os valores pelo modelo escritural (como funciona o ICMS hoje). Ela presume que seus fornecedores pagarão a CBS destacada nas notas de entrada, abate esses créditos do imposto devido sobre as saídas e recolhe apenas a diferença por estimativa.
- Março/2027 (Acerto e recolhimento definitivo) : O recolhimento definitivo da competência de janeiro é empurrado para março.
Nesse momento, o sistema de apuração assistida da Receita verifica se os fornecedores recolheram os tributos no final de fevereiro:
- Se os fornecedores pagaram, o crédito é validado automaticamente sem nenhum ajuste;
- Se algum fornecedor não tiver recolhido, o crédito é estornado (glosado), e o adquirente precisa complementar o pagamento da diferença.
Sem adiamento
Barreirinhas afirmou que o Ministério da Fazenda defende a implementação imediata da reforma tributária. “É um avanço tão grande, tão impactante para o desenvolvimento do país, que não podemos perder um dia que seja”, disse.
Segundo ele, a indústria é o setor mais beneficiado pela mudança, com previsão de redução da carga tributária.
O secretário afirmou que a Receita prestará suporte às empresas que tenham dificuldades na transição. “Temos mais de 22 milhões de CNPJs ativos no Brasil. Mesmo que seja um percentual pequeno dessas empresas que não esteja pronto para a reforma tributária em janeiro, em números absolutos é um volume grande e esses contribuintes vão merecer a atenção da Receita Federal e de nossos parceiros”, disse.
Programa de conformidade
O governo deve publicar até o fim da próxima semana o ato de criação de um programa de conformidade voltado à implementação da reforma. Desenhado em resposta a uma demanda da Federação Nacional das Empresas de Serviços Contábeis (Fenacon), o programa deve prever a não emissão de multas para o contribuinte que cometer erros sem má-fé, inclusive os decorrentes de lacunas normativas ou interpretativas.
“É evidente que vai ter muita dúvida. Nós [Receita] temos dúvidas. […] Não havendo omissão de dados ou dissimulação, presume-se a boa fé daquele empresário. Se daqui a um ano, o órgão consultivo do CGIBS [Comitê Gestor do IBS] com a Receita, que é o comitê de harmonização, der uma nova interpretação, ela não pode retroagir para prejudicar o contribuinte que agiu de boa fé”, afirmou.
Segunda versão do regulamento da CBS/IBS
De acordo com a previsão da Receita, a segunda versão do regulamento da CBS e do IBS sai ainda esta semana ou, no máximo, na próxima. Segundo Barreirinhas, a demora decorreu das quase 5.000 sugestões recebidas pela Receita e pelo Comitê Gestor após a divulgação da primeira versão.
O secretário também afirmou que as normas complementares à regulamentação devem ser aceleradas, conforme pactuado com o Comitê Gestor. A publicação deve ocorrer até dezembro.
Adiamento da emissão de notas
A Receita e o Comitê Gestor adiaram a apresentação de notas fiscais em oito setores ou operações. Documentos emitidos por plataformas digitais, relacionados à alienação de imóveis e algumas notas do Simples Nacional, entre outros, ficam para março. Notas fiscais de locação e arrendamento e as emitidas por instituições financeiras foram adiadas para janeiro de 2027.
Barreirinhas afirmou que a reforma continua vigente para esses setores, mas que o adiamento foi decidido porque os sistemas podem não estar prontos.
Também foi detalhado como será a emissão de notas fiscais por profissionais liberais. Para viabilizar a emissão sem necessidade de abrir uma pessoa jurídica formal, a Receita atribuirá um CNPJ simplificado vinculado ao CPF de cada profissional em dezembro de 2026.
Sistema simplificado de apuração assistida
A Receita vai desenvolver um módulo simplificado de apuração assistida para auxiliar no cálculo da CBS e do Imposto sobre Bens e Serviços (IBS). Por meio da apuração assistida, a Receita e o Comitê Gestor do IBS calculam previamente os tributos do contribuinte com base nos documentos fiscais emitidos.
“Ao invés de eu entrar documento por documento eu vou ter um módulo só para isso, que eu posso preencher o dado que eu quero ajustar, fazer o upload de uma planilha com todos os ajustes ou ainda uma conexão por API com o meu sistema”, afirmou Barreirinhas.
O secretário disse que a apuração assistida está pronta e já permite ajustes documento por documento. O que será produzido agora, com layout divulgado ainda em novembro, é o módulo simplificado.
Redução da alíquota de referência
Em meio às críticas sobre a alíquota de referência da CBS, calculada em 11,3% pelo Tribunal de Contas da União (TCU), Barreirinhas afirmou que uma redução dependeria de revisão dos benefícios fiscais aprovados na reforma. Segundo ele, como a Constituição determina a manutenção da carga tributária, uma mudança desse tipo exigiria rever a lista de produtos com alíquota zero ou os regimes com alíquotas reduzidas.
“O Congresso é soberano para discutir alíquota, mas para cumprir o que está na Constituição, se essa alíquota de referência for reduzida, quem paga menos do que a média vai ter que pagar um pouco mais”, disse. Ele ponderou que o corte de benefícios é complexo e deve gerar resistência dos setores.
“Óbvio que nós achamos que tem uma série de benefícios que são indevidos no Brasil, tanto que nós já cortamos muita coisa. […] Mas é um debate absolutamente complexo. Todo mundo quer corte de benefício fiscal, menos o seu próprio benefício. Isso dificulta o avanço dessa discussão”, afirmou.
Fonte: JOTA PRO – TRIBUTOS